本記事にはアフィリエイト広告(PR)が含まれています。
「火災保険に入っているから、地震で家が壊れても大丈夫」
これは間違いです。 そして我が家も、はっきり分かっていたとは言えませんでした。
我が家が入っているのは県民共済の火災共済で、地震の特約は付けていません。 保険は生命保険を月5万円削ったときにひととおり見直したはずなのに、地震のところだけは手つかずでした。
今回、調べ直して分かったことを、数字ごと全部出します。
我が家が入っているのは県民共済の火災共済で、地震の特約は付けていません。 保険は一度ひととおり見直したはずなのに、地震のところだけ手つかずでした。
この記事では、付帯率・保険料・支払われる金額を公的な資料で確認し、我が家が実際に証券を出して分かったことまで書きます。
📋 この記事でわかること
- 火災保険では地震の損害が出ない理由
- 地震保険の付帯率は70.8%(2025年度・過去最高)
- 保険料は年7,300円〜41,100円。住む地域で5倍以上の差がある
- 共済の火災共済には、地震の保障が最初から含まれている場合がある
📊 ランキング参加中 | クリックが更新の励みになります!
 読者
地震保険って、入っても家を建て直せる金額は出ないと聞きました。それなら意味がないのでは?
 fufu
建て直すための保険ではない、というのは本当です。ただ制度の目的が最初から違うので、そこを知ってから判断すると見え方が変わります。
結論:地震保険は「建て直す」ためのものではありません
結論から言うと、地震保険は家を建て直すためのお金を用意する保険ではありません。 制度としてそう作られています。
財務省の説明によると、地震保険は火災保険とセットでしか加入できず、保険金額は火災保険の30%〜50%の範囲内でしか設定できません。上限も決まっていて、建物は5,000万円、家財は1,000万円です。
つまり、火災保険で3,000万円かけていても、地震保険で設定できるのは最大1,500万円ということです。
これを「半分しか出ないなら意味がない」と読むか、「当面の生活を立て直す資金」と読むかで判断が分かれます。制度の目的は後者です。
火災保険には「地震火災費用保険金」があります。日本損害保険協会の説明では、地震等に伴う火災で建物が「半焼」以上となった場合に、「お見舞金」的に保険金が支払われる(保険金額の5%、1回の事故につき300万円限度など)とされています。家財が対象のときは、収容している建物が「半焼」以上か、家財が「全焼」となった場合です。
⚠️ これは損害を補償するものではありません。協会も「損害を補償するのではなく、損害が発生した際に付随的に発生する費用に対して保険金を支払う形」と説明しています。建て直せる金額ではない点は変わりません。
(出典:日本損害保険協会「損害保険Q&A 問50 火災保険」2026年9月16日確認)
⏱ 1分でわかる要点まとめ
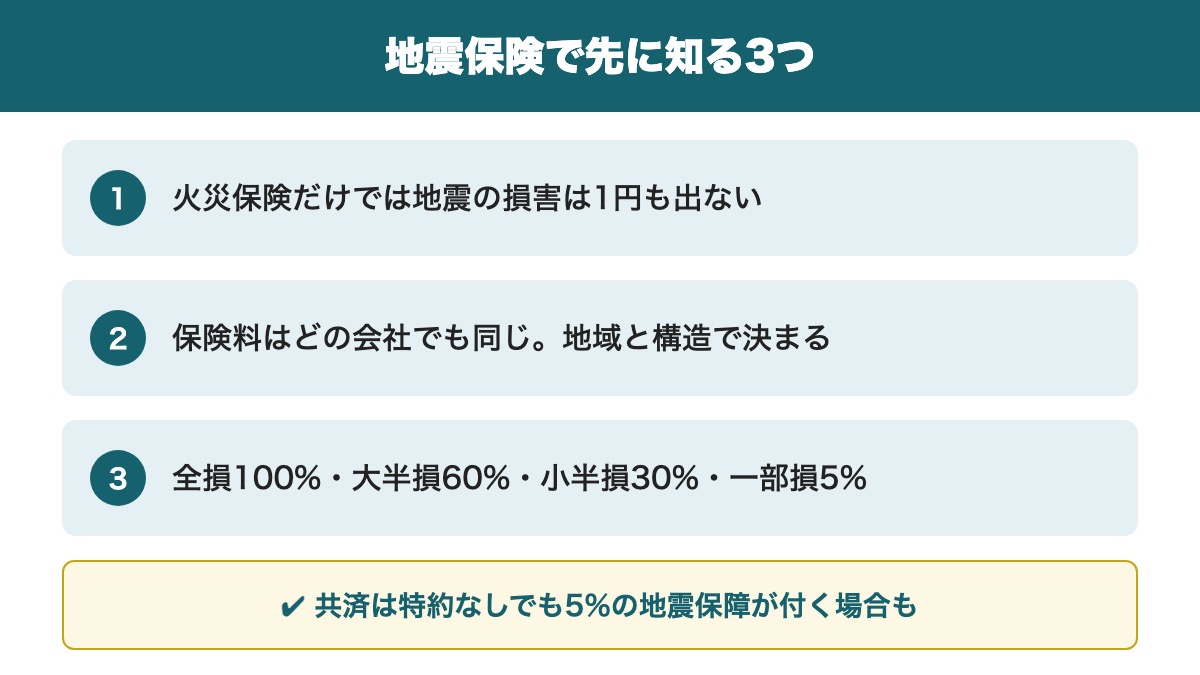
- 火災保険だけでは地震の損害は補償されない。地震が原因の火災も対象外。ただし半焼以上ならお見舞金的な費用保険金が出ることがある
- 保険料はどの会社でも同じ。地域と建物の構造だけで決まる
- 支払いは全損100%・大半損60%・小半損30%・一部損5%の4段階
✔ 共済の火災共済は、特約なしでも「加入している保障額の5%」の地震保障が付く場合がある
地震保険の付帯率は70.8%【2025年度・過去最高】
実際にどれくらいの人が入っているのか。最新の数字が出ています。
損害保険料率算出機構が2026年8月25日に公表した集計によると、2025年度の地震保険付帯率は全国平均70.8%でした。前年度の70.4%から0.4ポイント増え、2003年度以降23年連続の増加で過去最高値です。
付帯率は「火災保険に入っている人のうち、地震保険も付けている割合」を示します。火災保険の加入者10人のうち7人は、地震保険も付けているということです。
| 年度 | 付帯率 |
|---|---|
| 2020年度 | 68.3% |
| 2021年度 | 69.0% |
| 2022年度 | 69.4% |
| 2023年度 | 69.7% |
| 2024年度 | 70.4% |
| 2025年度 | 70.8%(過去最高) |
出典:損害保険料率算出機構
多数派だから正しい、という話ではありません。ただ「入っていないほうが少数派」という事実は、判断材料として知っておく価値があると思いました。我が家は少数派の側にいます。
地震保険料は住む場所で5倍以上ちがう
ここが調べていていちばん驚いた部分です。地震保険の保険料は、どの会社で入っても同じです。
政府と民間が共同で運営している制度なので、保険料は国が決めた基本料率で決まります。 変わるのは2つだけ。建物の所在地(都道府県)と、建物の構造です。
財務省が公表している基本料率から、幅を出すとこうなります。
その前に「イ構造」「ロ構造」とは何か
料率表を開くと、いきなり「イ構造」「ロ構造」という言葉が出てきます。聞き慣れない言葉ですが、意味は単純です。
地震保険では、建物を燃えにくさで2つに分けています。それだけです。
🏠 2つの区分
- イ構造=燃えにくい建物。鉄骨造やコンクリート造のマンションなど。木造でも、耐火建築物・準耐火建築物・省令準耐火建物にあたるものはこちらです
- ロ構造=それ以外。一般的な木造の一戸建ては、ほとんどがこちらです
燃えにくいイ構造のほうが、保険料は安くなります。地震のあとは火災も起きるためです。
自分がどちらかは、火災保険の証券で分かります。地震保険の区分は、セットで契約している火災保険の「構造級別」に連動して決まるからです。証券に「M構造」「T構造」と書かれていればイ構造、「H構造」ならロ構造です。
(出典:日本損害保険協会「損害保険Q&A 問62 地震保険」、損害保険料率算出機構「地震保険基準料率」2026年9月16日確認)
| 構造 | どんな建物か | いちばん安い地域 | いちばん高い地域 | 差 |
|---|---|---|---|---|
| イ構造 | 鉄骨造・コンクリート造のマンションなど燃えにくい建物 | 年 7,300円 | 年 27,500円 | 約3.8倍 |
| ロ構造 | 一般的な木造の一戸建てなど | 年 11,200円 | 年 41,100円 | 約3.7倍 |
※保険金額1,000万円あたり・保険期間1年につき。割引を適用しない場合。出典:財務省「地震保険の基本料率(令和4年10月1日以降保険始期の地震保険契約)」
年7,300円の地域と、年41,100円の地域があります。 同じ補償なのに、5倍以上の開きです。
安いほうには北海道・福岡県・熊本県・広島県・京都府などが並び、高いほうには東京都・千葉県・神奈川県・静岡県・茨城県・徳島県・高知県などが入ります。ご自身の都道府県は、財務省のページで確認してください。 全都道府県が一覧で公表されています。
割引が使える場合があります
保険料を下げる方法は1つだけあります。建物の条件による割引です。
- 免震建築物割引
- 耐震等級割引(等級によって割引率が変わる)
- 耐震診断割引
- 建築年割引(昭和56年6月1日以降に新築された建物)
重複しては使えませんが、いずれか1つが適用されます。 住宅の性能評価書や登記事項証明書が必要になるので、書類を探すところから始まります。
いくら出るのか:4段階で、全額は出ません
支払われる金額も、あらかじめ決まっています。損害の程度を4つに分けて、その区分ごとに割合が決まる仕組みです。
| 区分 | 建物の損害(主要構造部) | 支払われる割合 |
|---|---|---|
| 全損 | 時価の50%以上 | 保険金額の100% |
| 大半損 | 時価の40%以上50%未満 | 60% |
| 小半損 | 時価の20%以上40%未満 | 30% |
| 一部損 | 時価の3%以上20%未満 | 5% |
※一部損に至らない損害には保険金は支払われません。
「一部損」のハードルは、思っているより高いです
ここが誤解されやすいところです。「壁にひびが入った」「瓦が数枚落ちた」で一部損が出るとは限りません。
判定されるのは主要構造部(土台・柱・壁・屋根など)の損害額が、建物の時価の3%以上になったときです。軽微なひび割れ程度では、この3%に届かないことがあります。
さらに、見落とされやすい条件があります。
地震のあと、まず目に入るのは塀の倒壊です。でも保険が見るのは建物本体です。ここを取り違えると「壊れたのに出なかった」ということになります。
なお、揺れ以外のルートもあります。 建物が床上浸水、または地盤面から45cmを超える浸水を受けた場合も、一部損として認定されます(日本損害保険協会)。津波を想定した基準です。
ここを正直に書きます。地震保険は、思っているほど出ません。
たとえば火災保険3,000万円に対して地震保険1,500万円をかけていても、判定が「小半損」なら30%の450万円です。建て直すには足りません。
それでも、450万円あればできることがあります。 賃貸を借りて住む場所を確保する、当面の生活費にする、修理費の頭金にする。制度の目的は「建て直し」ではなく「生活の再建」だと知っておくと、この金額の意味が変わります。
県民共済でも特約なしで5%の地震保障が付いていた
調べていて、いちばん意外だったのがここです。
我が家は県民共済の火災共済に入っていて、地震の特約は付けていません。 だから「地震の保障はゼロ」だと思い込んでいました。
この記事を書くために、10年以上ぶりに加入者控を引っぱり出しました。 表題は「新型火災共済」。そして全国生協連の説明を読み直すと、新型火災共済には地震等の保障が最初から含まれているとありました。
| 民間の地震保険 | 共済の新型火災共済 | |
|---|---|---|
| 単独で入れるか | 入れない(火災保険とセット) | 入れない(火災共済への加入が必要) |
| 特約なしの地震保障 | なし | 加入している保障額の5%(最高300万円) |
| 上乗せしたとき | 火災保険の30〜50% (建物5,000万・家財1,000万が上限) |
地震特約を付けて合計20% |
出典:財務省、埼玉県民共済「新型火災共済 保障内容」(2026年9月16日確認)
特約を付けていなくても、半壊・半焼以上なら「加入している保障額の5%」(最高300万円)が出るという説明でした。埼玉県民共済の説明では、この5%の枠は「地震等見舞共済金」という名前で、一部破損(20万円を超える損害)でも一律5万円が支払われるとされています。
※公式の表記は「ご加入額の5%の範囲内で最高300万円まで」です。ここでいう加入額とは共済金額のことで、保障額と同じ意味です。掛金の5%ではありません。
つまり我が家の場合、地震の保障はゼロではありませんでした。 保障額の5%という上限つきではありますが、ないと思っていたものが最初から付いていたことになります。
⚠️ ただし、これで十分という意味ではありません。 5%は建て直すための金額ではなく、当面の生活費をまかなう見舞金に近い水準です。「ゼロではなかった」と「足りている」は別の話です。
ここが判断の分かれ目になります。 同じ金額を2通りに読めるからです。
| 読み方 | 判断 | 向いている状況 |
|---|---|---|
| 「5%あるからゼロではない」 | いまのままで様子を見る | ローンが終わっていて、自己資金で立て直せる |
| 「5%では再建に届かない」 | 民間の地震保険(火災保険の30〜50%)を検討する | 住宅ローンが残っている/貯蓄が薄い |
我が家は下の行にあてはまります。 住宅ローンが残っているからです。家が使えなくなってもローンは消えません。共済の5%で当面の生活費はまかなえても、その先の建て直しまでは届かないというのが、証券を見たうえでの実感でした。
⚠️ 共済は都道府県ごとに運営が分かれていて、商品名も保障内容も同じとは限りません。 この記事の数字をそのままご自身の契約に当てはめないでください。
あのとき、火災共済に入った日に、地震のときにいくら出るのかを一度だけ確認しておけばよかったと思います。10年以上、ゼロだと思い込んだままでした。確認にかかった時間は、5分もありませんでした。
入ったほうがいい人・見送ってよい人
正直に書くと、全員が入るべきとは思いません。 判断が分かれる制度です。FP3級で学んだ「必要保障額」の考え方に当てはめると、境目がはっきりします。
| あなたの状況 | 考え方 |
|---|---|
| 住宅ローンが多く残っている | 入る側に寄る。 家を失ってもローンは残る。返済と住まいの確保が同時に来る |
| 貯蓄が少なく、当面の生活費に不安がある | 入る側に寄る。 一部損の5%でも、当面の生活費の助けになる |
| 木造で、料率の高い地域に住んでいる | 保険料は上がるが、リスクも高い。金額を下げてでも持つ選択肢がある |
| ローンが完済していて、十分な貯蓄がある | 見送る判断もある。 自己資金で立て直せるなら保険で持つ必要は下がる |
| 賃貸に住んでいる | 建物は大家の責任。家財だけを対象にするという選び方になる |
我が家の場合は、住宅ローンが残っている側です。 金利を0.5%下げてもらったとはいえ、返済はまだ続きます。家が使えなくなってもローンは消えません。ここが、我が家にとっての一番の判断材料でした。
検討するタイミングは1つだけです
地震保険は火災保険とセットでしか入れません。つまり、検討できるのは火災保険を見直すときの一択です。
火災保険の満期が近い、更新の案内が来た、住み替えを考えている。このどれかに当てはまるなら、いまが唯一のタイミングです。
我が家は共済に入っているので、火災保険の一括見積もりを調べたときにも書いたとおり、共済と民間保険は直接には比べられません。 それでも「民間に切り替えたら、地震保険込みでいくらになるのか」という数字は、無料で出せます。
💡 比べるべきは「地震保険」ではなく「火災保険」のほうです
ここまで書いたとおり、地震保険の保険料は国が決めた基本料率で決まるので、どの会社で入っても同じです。値切ることも、安い会社を探すこともできません。
変わるのはセットになる火災保険のほうです。そして、こちらは会社ごとに保険料が違います。つまり「地震保険を安く持つ」唯一の方法は、火災保険の側を比べることになります。
向いているのは、こういう方です。
・持ち家(戸建て・分譲マンション)にお住まいの方
・火災保険の満期・更新の案内が届いている方
・地震保険を付けるか迷っていて、先に金額を知りたい方

建物情報の入力は5分ほどで、その場で契約になる画面ではありません。※賃貸住宅の家財保険は対象外の場合があります。
保険料は固定費。払う枠をどこから作るか
家計ブログとして書いておきます。地震保険の保険料は、決して小さくありません。
木造で料率の高い地域なら、保険金額1,000万円あたり年41,100円です。1,500万円かければ年6万円を超えます。これは一度入ると毎年出ていく固定費です。
だから判断は2つに分かれます。払う枠を家計のどこかに作るか、入らずに貯蓄で備えるかです。ここでは前者の作り方を書きます。
我が家は生命保険を見直して月5万円を削り、通信費と車の保険も下げてきました。削った先に何を置くかが、見直しの本当の目的だと思っています。浮いたお金をそのまま使ってしまえば、見直しの意味は半分になります。
固定費をどの順番で削るかは、月10万円の固定費を断捨離した記事に金額の大きい順で並べました。
💡 保険料の枠は、別の保険を削って作れます
新しい保険に入る前に、いま払っている保険を見てください。我が家は生命保険を月7万円から月2万円にしました。必要保障額を計算し直しただけで、公的な保障と重なっていた部分を外した結果です。固定費は「保険 → 通信 → 車の保険 → サブスク」の順に効きます。
月10万円の固定費を断捨離した40代のリアル|やめてよかった全リストを読むよくある質問
Q. 火災保険だけでは、地震で家が壊れても出ないのですか?
A. 損害そのものは出ません。 地震・噴火・津波を原因とする損害は火災保険の対象外で、地震が原因で起きた火災も含みます。
ただし「地震火災費用保険金」という費用の保険金が出る場合があります。 地震等に伴う火災で建物が「半焼」以上になったときに、お見舞金として支払われるもので、日本損害保険協会の説明では保険金額の5%、1回の事故につき300万円限度などとされています。損害を補償するものではないため、建て直せる金額ではありません。 備えるには地震保険を付帯する必要があります。
(出典:日本損害保険協会「損害保険Q&A 問50 火災保険」2026年9月16日確認)
Q. 地震保険はどの会社で入っても同じですか?
A. 保険料は同じです。 政府と民間が共同で運営している制度なので、国が定めた基本料率で決まります。変わるのは建物の所在地(都道府県)と構造だけです。ただし地震保険は火災保険とセットでしか入れないため、セットになる火災保険の保険料は会社ごとに違います。
Q. 保険料はいくらくらいですか?
A. 保険金額1,000万円あたり、年7,300円から41,100円です。 燃えにくい建物(イ構造・鉄骨造やコンクリート造のマンションなど)で年7,300〜27,500円、それ以外(ロ構造・一般的な木造の一戸建てなど)で年11,200〜41,100円。地域差が5倍以上あります(財務省の基本料率・割引なしの場合)。免震や耐震等級による割引が使える場合があります。
Q. 全壊しなければ1円も出ませんか?
A. 一部損(時価の3%以上20%未満)から支払われます。 ただし支払われるのは保険金額の5%です。全損なら100%、大半損60%、小半損30%、一部損5%の4段階です。一部損に至らない損害には支払われません。
Q. 壁にひびが入っただけでも保険金は出ますか?
A. 地震保険からは出ないことがあります。 一部損と認定されるのは主要構造部(土台・柱・壁・屋根など)の損害額が建物の時価の3%以上になったときで、軽微なひび割れでは届かない場合があります。 また、門・塀・垣・カーポート・給排水設備だけが壊れても、地震保険の対象外です。これらは主要構造部に該当しないためで、各損害保険会社が明記しています。なお、床上浸水または地盤面から45cmを超える浸水を受けた場合も一部損として認定されます。
⚠️ ここは「地震で壊れた場合」の話です。 原因が地震でなければ、火災保険のほうで支払われることがあります。 日本損害保険協会の説明では、火災保険は火災・落雷・破裂爆発・風災・雹災・雪災のほか、「不測かつ突発的な事故」による破損・汚損も補償の対象として挙げられています。うっかり物をぶつけて壊した場合などが、これにあたります。
つまり同じ「壁のひび」でも、地震が原因なら地震保険、それ以外の原因なら火災保険という分かれ方になります。門・塀・カーポートが火災保険の対象に入るかは契約によって違うので、証券の「保険の対象」の欄を見てください。 破損・汚損の補償も、付いている契約と付いていない契約があります。
(出典:日本損害保険協会「損害保険Q&A 問51 火災保険」2026年9月16日確認)
Q. 地震保険は、火災保険の更新時しか入れませんか?
A. いつでも入れます。 日本損害保険協会の説明では、地震保険は火災保険の保険期間の中途でも付保が可能とされています。更新のタイミングを待つ必要はありません。「次の更新まで1年ある」と思って先送りにしなくて大丈夫です。
(出典:日本損害保険協会「損害保険Q&A 問51 火災保険」2026年9月16日確認)
Q. 共済でも地震の保障はありますか?
A. 共済によっては、火災共済に地震の保障が最初から含まれている場合があります。 都道府県民共済の新型火災共済では、半壊・半焼以上の損害に対して加入している保障額の5%(最高300万円)が「地震等見舞共済金」として設定されており、地震特約を付けると合計20%になると説明されています。運営は都道府県ごとに分かれているので、必ずご自身の加入内容を確認してください。
Q. 賃貸でも地震保険は必要ですか?
A. 建物は大家さんの責任なので、借りている側が備えるのは家財です。 家財の地震保険は上限1,000万円で、火災保険(家財)とセットで加入します。家具・家電を買い直す費用をどこから出すかを考えると、判断しやすくなります。
まとめ:まず証券を出して「地震」を探すところから
- 火災保険だけでは、地震の損害は補償されません。 地震が原因の火災も対象外です。ただし半焼以上なら地震火災費用保険金(保険金額の5%・1回300万円限度など)が出ることがあります
- 付帯率は2025年度に70.8%で過去最高。入っていないほうが少数派になりました
- 保険料は年7,300円〜41,100円(1,000万円あたり)。どの会社で入っても同じで、地域と構造だけで決まります
- 支払いは全損100%・大半損60%・小半損30%・一部損5%の4段階。建て直すための保険ではありません
- 共済の火災共済には、地震の保障が最初から含まれている場合があります。 我が家は特約なしでも、加入している保障額の5%が付いていました
- ただし5%は見舞金に近い水準。 ローンが残っているなら「ゼロではない」で止めないほうがいい
- 門・塀だけの損害は対象外。 見るのは建物の主要構造部で、一部損は時価の3%以上から
我が家は地震の特約を付けていません。それでも証券を出してみたら、加入している保障額の5%という地震の保障は最初から付いていました。 ゼロだと思い込んだまま、10年以上過ごしていたことになります。ただし5%は当面の生活費をまかなう金額で、建て直せる金額ではありません。
今日できることは1つです。火災保険か火災共済の証券を出して、「地震」という言葉を探してください。 載っていれば何%なのか、載っていなければ本当にないのか。それが分かってから、入るかどうかを決めれば間に合います。
地震保険は火災保険とセットでしか入れません。見直すタイミングは、火災保険の更新時だけです。
あわせて読みたい