本記事にはアフィリエイト広告(PR)が含まれています。
「学資保険、入っておいたほうがいいのかな」
子どもが生まれると、たいてい一度はこう考えます。我が家は子どもが生まれるたびに、人数分の学資保険に入りました。
そのうち、2人目の子の分を満期の2年前に解約しました。満期は子どもが22歳になる年で、それを待つと専門学校の学費に間に合わないためです。1人目の分は書類が残っておらず、毎月いくら払っていたかが分かりません。この記事では、金額がはっきりしている2人目の分で計算します。
- 毎月の保険料:9,509円
- 払った期間:18年(216回)
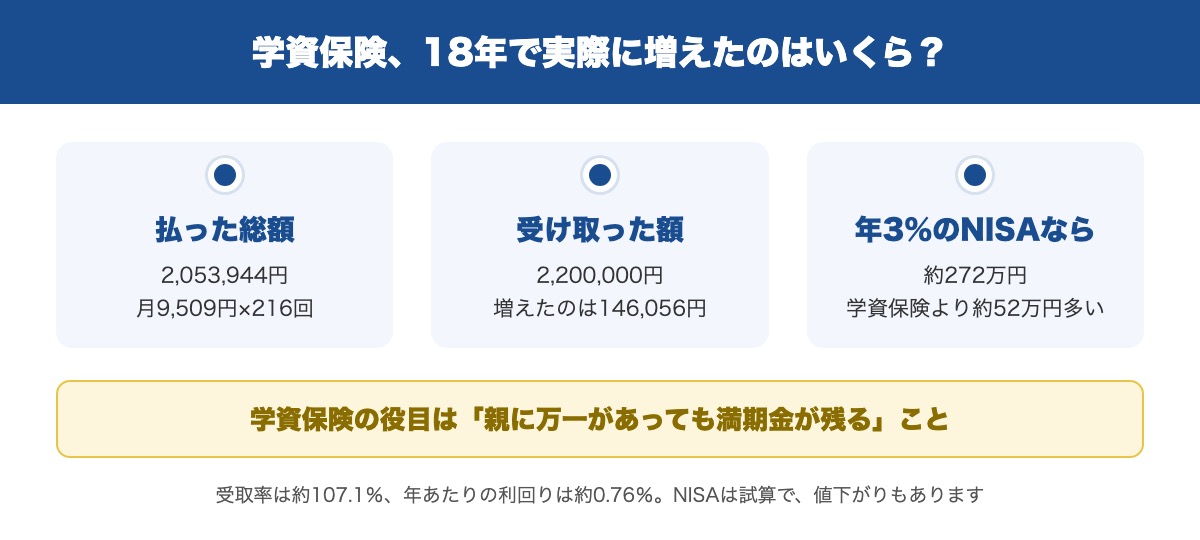
- 払った総額:2,053,944円
- 受け取った額:2,200,000円(2025年11月に120万円、2026年7月の解約で100万円)
18年かけて増えたのは、146,056円です。
結論から言うと、これから15年以上積み立てられるなら、今の私は学資保険ではなくNISAを選びます。 同じ月9,509円を年3%で運用できたと仮定すると、18年後は約272万円です。学資保険より約52万円多くなります。
ただし、学資保険にしかない役割もあります。この記事では、受け取った実額と、同じお金をNISAに回していた場合の試算を並べます。受け取った220万円が我が家の教育費の何年分になったかも、数字で書きます。
📋 この記事でわかること
- 月9,509円×18年の学資保険で、実際にいくら増えたか
- 同じ額をNISAで積み立てた場合との差(年1%・3%・5%)
- 学資保険にしかない「払込免除」という役割と、向いている人
- 受け取った220万円が、大学・専門学校の学費の何年分だったか
📊 ランキング参加中 | クリックが更新の励みになります!
結論:学資保険18年で14.6万円増えた。受取率107.1%
⏱ 1分でわかる要点まとめ
- 月9,509円×216回=払込2,053,944円。合計220万円を受け取り、増えたのは146,056円
- 利回りに直すと年あたり約0.76%。ただし18年前には、NISAという制度そのものがなかった
- 同じ額を年3%で積み立てられたら約272万円。これから15年以上あるなら、NISAが有力
✔ 学資保険の役目は「増やす」ことより「親に万一があっても満額が残る」こと
払った額と受け取った額を、表にまとめます。
| 項目 | 金額 |
|---|---|
| 毎月の保険料 | 9,509円 |
| 払った回数 | 216回(18年) |
| 払った総額 | 2,053,944円 |
| 受け取った額(2回の合計) | 2,200,000円 |
| 増えた額 | 146,056円 |
| 受取率(受け取った額÷払った額) | 約107.1% |
増えた14万6,056円を18年で割ると、1年あたり約8,100円です。
毎月積み立てた場合の利回りに直すと、年あたり約0.76%になります。払ったお金が減らずに、確実に増えて戻ってきた。これは学資保険のよいところです。
学資保険の保険料は、払っている間、生命保険料控除の対象になります。控除のぶん所得税と住民税が軽くなるので、実際の得は約0.76%より少し大きくなります。
ただし、控除の枠はほかの生命保険と分け合います。我が家は当時ほかにも生命保険に入っていたので、学資保険の分でいくら税金が減ったのかは分かりません。自分の家の分は、年末調整の書類で確かめられます。
一方で、18年という時間を考えると、正直に書いて大きく増えたとは言えません。 次の章で、同じお金を別の方法で積み立てていたらどうなったかを比べます。
【NISAと比較】同じ月9,509円を18年積み立てていたら
年3%で運用できたと仮定すると、18年後は約272万円です。 学資保険より約52万円多くなります。
毎月9,509円を216回積み立てた場合の試算です。
| 積み立て方 | 18年後 | 学資保険との差 |
|---|---|---|
| 学資保険(我が家の実額) | 2,200,000円 | ー |
| 年1%で運用できた場合 | 約225万円 | +約5万円 |
| 年3%で運用できた場合 | 約272万円 | +約52万円 |
| 年5%で運用できた場合 | 約332万円 | +約112万円 |
⚠️ NISAの投資信託は、元本が保証されていません
- 試算は、毎月末に積み立て、利回りが18年間変わらないと仮定した計算です
- 実際の投資信託は値下がりする年もあり、元本を割り込むこともあります
- 積み立てる期間が長いほど、値下がりした年があっても回復を待つ時間がとれます
- NISAの口座なら、増えた分に税金はかかりません
表を見ると分かるとおり、年1%なら差は約5万円しかありません。 差が大きく開くのは、年3%以上で運用できたときです。
18年前の我が家に、この選択肢はなかった
ここは公平に書いておきます。我が家が学資保険に入った当時、NISAはまだありませんでした。
NISAが始まったのは2014年です。毎月少しずつ積み立てる「つみたてNISA」は2018年からでした。増えた分に税金をかけずに投資で積み立てる今のしくみは、当時はまだなかったのです。
「あのときNISAがあれば」と思わなくもありません。でも、ない制度は選べませんでした。
今から子どものお金を準備する人は、事情が違います。 選べる道が増えました。
今の私なら、15年以上あるNISAを選ぶ
私がNISAを始めたのは、月5,000円からでした。今は毎月10万円を積み立てていて、評価額は700万円を超えました(SBI証券・2026年9月時点)。
積み立ての期間が長いほど有利になる理由は、値下がりした年があっても、回復するまで待つ時間がとれるからです。
我が家の結論は、子どもが小さく、15年以上積み立てられるなら、NISAのつみたて投資枠一択です。 学資保険に入るとしても、「増やす」目的ならNISAと並べて比べてからにしてください。
始め方は、我が家の手順をそのまま 超怖がりの私が新NISAを始めた全手順|恐怖心を消した3つの学習+口座開設のリアル に書いています。
NISAを始めるには、まず証券口座が必要です。公式サイトから直接申し込むとポイントは付きませんが、ポイントサイトを経由すると、同じ手続きでポイントがもらえることがあります。 教育費を用意し始める入口で、手続きを1つ変えるだけの上乗せです。
我が家も、楽天カードを作ったときにハピタスを経由して、7,000ptを受け取りました。ハピタス経由で受け取ったポイントは、これまでに合計23,500ptです。
→ ポイントサイトの使い方と、我が家が実際に受け取ったポイントは「ポイントインカムとハピタスを両方使う理由【W取り戦略で月収最大化】」にまとめています。
それでも学資保険が向いている人
学資保険の役目は、増やすことより「親に万一があっても、満期金がそのまま残る」ことです。
多くの学資保険には、「保険料の払込免除」という仕組みがあります。契約者の親が亡くなったり、決められた障害の状態になったりした場合の仕組みです。それ以降の保険料を払わなくても、満期金は予定どおり受け取れます。 条件は商品ごとに違うので、加入中の人は保険証券で確かめてください。
NISAにこの仕組みはありません。積み立てをする親がいなくなれば、そこで積み立ては止まります。
 読者
払込免除があるなら、やっぱり学資保険のほうが安心じゃない?
 fufu
生命保険で死亡保障を持っているなら、役割が重なっています。どちらで備えるか、一度並べてみてください
払込免除は、言ってみれば死亡保障の一部です。すでに生命保険に入っているなら、同じ備えを二重に持っているかもしれません。
我が家は保険を見直したとき、死亡保障を1億円から3,000万円に減らしました。必要な額の出し方は 死亡保障1億円は必要だったのか?保障額を正しく算出して「次の見直し」に進む全手順 にまとめています。
状況別に、どちらを選ぶかを表にしました。
| 読者の状況 | 選ぶもの | 理由 |
|---|---|---|
| 子どもが0〜3歳で、15年以上積み立てられる | NISA(つみたて投資枠) | 値下がりから回復する時間がとれる。必要なときに引き出せる |
| 手元にあると使ってしまう | 学資保険 | 途中で引き出しにくいので、18年間確実に貯まる |
| 生命保険の死亡保障が少ない | 学資保険(または保険を見直す) | 払込免除で、万一のときも満期金が残る |
| 子どもが小学生以上で、10年を切っている | 預金、または学資保険の返戻率を確認 | 値下がりから戻る前に、使う時期が来る |
⚠️ 学資保険を途中で解約すると、払った額より少ない額しか戻らない商品が多くあります。 入るなら、満期まで払い続けられる金額にしてください。
我が家は保険料を18年払い終えてから、満期の2年前に解約しました。払い終えたあとだったので、受取率は107.1%で、払った額を下回りませんでした。払込の途中で解約すると、こうはなりません。
加入中の人も、あわてて解約する必要はありません。我が家も、末っ子の分は今も払い続けています。入っている保険の役割を知っておくだけで、残りの教育費をNISAと預金のどちらで準備するかが決めやすくなります。
保険をどこから見直したかは、月10万円の固定費を断捨離した40代のリアル|通信費・保険・車の保険の「やめてよかった」全リスト に一覧で書いています。
学資保険で受け取った220万円は、教育費の何年分だったか
我が家の学費で数えると、大学なら約2年分、専門学校なら約1年半分でした。
我が家は子ども3人のうち、2人が大学と専門学校に自宅から通っています。学費は教材費を含めて次のとおりです。
| 学校 | 年間の学費 | 220万円で払える期間 |
|---|---|---|
| 大学 | 年105万円 | 約2年分 |
| 専門学校 | 年150万円 | 約1年半分 |
18年かけて準備した220万円でも、卒業までの学費には届きません。 学資保険は、教育費の「全部」ではなく「入口の一部」を準備するものだと考えたほうが現実に合います。
足りない分を何で埋めたかは、子ども3人の教育費、実際いくら払っているか公開します|大学・専門学校・中3が同時進行 に書きました。我が家は多子世帯の授業料無償化の対象になり、令和7年度は70万円の支給を受けています。
いつまで対象になるかは、【大学無償化】上の子が就職したら終わり?多子世帯の判定は1年半前の扶養で決まる で確かめられます。
学資保険で受け取ったお金に税金はかかる?
保険料を払った人と受け取った人が同じなら、所得税の「一時所得」になります。 増えた額が50万円以下なら、税金はかかりません。
国税庁の説明では、課税されるのは次の計算で出た額のさらに半分です。
受け取った額(満期金・解約返戻金など) − 払った保険料 − 特別控除50万円
我が家は2025年と2026年の2回に分けて受け取りましたが、増えた分は2回合わせても146,056円です。どちらの年も50万円の特別控除に収まるので、課税される額は0円になります。
⚠️ 保険料を払った人と受取人が違う場合(たとえば親が払い、子どもが受け取る契約)は、所得税ではなく贈与税の対象になります。受取人が誰になっているかは、保険証券で確かめてください。(出典:国税庁 タックスアンサー No.1755「生命保険契約に係る満期保険金等を受け取ったとき」)
よくある質問
Q. 子どもが小学生です。今から学資保険に入るのは遅いですか。
A. 遅いとは限りませんが、受取率は下がりやすくなります。払う期間が短いほど、受取率は低くなる傾向があります。検討するなら、設計書の「返戻率(受取率)」が100%を超えているかを最初に見てください。100%を下回るなら、払った額より少なく戻ってくる計算です。
Q. 学資保険とNISA、両方やるのはありですか。
A. ありです。我が家は結果的に両方を持っています。学資保険で入口の一部を確実に用意し、残りをNISAと預金で準備する形です。大事なのは、それぞれに「何の役目を持たせるか」を決めておくことです。
Q. 学資保険の保険料は、生命保険料控除の対象になりますか。
A. なります。ただし、ほかの生命保険ですでに控除の上限に届いている場合は、学資保険のぶん控除が増えるわけではありません。年末調整の前に、手元の控除証明書を並べてみてください。
まとめ
学資保険に月9,509円を18年払い、満期の2年前に解約して合計220万円を受け取りました。要点を3つにまとめます。
- 払った総額は2,053,944円、増えたのは146,056円。 受取率は約107.1%、年あたりの利回りは約0.76%
- 同じ額を年3%で積み立てられたら約272万円。 15年以上積み立てられるなら、NISAが第一候補
- 学資保険の役目は「親に万一があっても満期金が残る」こと。 生命保険の死亡保障と重なっていないかを確かめる
最初にやることは1つだけです。子どもの教育費を準備する方法を、学資保険とNISAの2つで並べてみてください。 どちらか一方ではなく、役割を分けて両方使う家もあります。
18年は長いです。でも、始めた日から18年後は、必ず来ます。準備の方法は、早く決めるほど選べる道が増えます。